De Nederlandse Zorgautoriteit (NZa) heeft recent de marktonderzoeken gepresenteerd van ergotherapie en logopedie, daar waar eerder al het marktonderzoek van fysiotherapie was verschenen. In het voorjaar van 2027 volgen nog de marktonderzoeken voor diëtetiek en oefentherapie. Vanaf dat moment zijn 5 van de 7 paramedische beroepen in kaart gebracht. De rode draad in de 3 rapporten tot nu toe is dat de toegankelijkheid in deze sectoren onder druk staat en dat zonder aanvullende maatregelen dit zal verslechteren.
Er wordt aangestuurd op een ‘vervolg’ omdat (citaat Kamerbrief VWS, 22 september 2026) “meer inzicht nodig is in deze sectoren om de problemen echt scherp te krijgen en te komen met passende oplossingen.” Dit ‘vervolg’ is sectorspecifiek, zijnde het opstellen van een eigen werkagenda met (citaat uit Kamerbrief) “concrete acties per handelingsperspectief op basis van de aanbevelingen in de rapporten van de NZa. Het ministerie van VWS kan de gesprekken tussen deze partijen faciliteren en de NZa, op onderwerpen waar dat nodig is, hierbij betrekken. In de werkagenda verwacht het kabinet in ieder geval afspraken over het verkrijgen van inzicht in de wachtlijsten en financiële positie van de sectoren, het stimuleren van innovatie en het verbeteren van de organisatiegraad en regionale samenwerking (einde citaat).”
In deze blog ga ik in op de ontstane situatie in de paramedische sector, herken deze situatie van de huisartsenzorg en deel mijn gevonden bijzonderheden binnen de sector.
Maar allereerst een korte samenvatting van de drie al bekende marktonderzoeken.
Citaten uit marktonderzoek logopedie (NZa, 15 september 2026)
|
De vraag naar logopedie is tussen 2019 en 2024 met ongeveer 7% toegenomen en zal naar verwachting tussen 2025 en 2040 verder groeien met ongeveer 15%. In 2024 maakten ongeveer 285.000 patiënten gebruik van logopedie, een stijging van 7,1% ten opzichte van 2019. Kinderen van 0 tot 7 jaar vormen nog steeds de grootste patiëntgroep. Tegelijkertijd blijft het zorgaanbod achter bij de groeiende vraag. Het aantal ondernemingen daalde tussen 2019 en 2024 met 4% tot circa 1.630. Het aantal eerstelijnslogopedisten nam licht af (−2%). In totaal zijn ongeveer 4.274 logopedisten werkzaam in de eerstelijnszorg. Prognoses laten zien dat de beschikbare capaciteit nu al onvoldoende is: het tekort bedroeg in 2024 circa 11% en kan oplopen tot 14% in 2043. De wachttijd varieert van enkele weken tot meer dan een jaar, waarbij de meeste patiënten twee tot zes maanden wachten. Daarmee wordt de Treeknorm van één week regelmatig overschreden. Daarmee neemt de druk op de toegankelijkheid van logopedische zorg verder toe. Het contracteerproces verloopt grotendeels digitaal en volgens een gestandaardiseerde werkwijze. Logopediepraktijken ervaren hierdoor weinig ruimte voor onderhandelingen over de contractvoorwaarden. Zorgverzekeraars geven aan dat deze werkwijze noodzakelijk is vanwege het grote aantal aanbieders en wijzen op de mogelijkheden voor inspraak via de NVLF en overlegstructuren. De NVLF benoemt dat het in gesprek gaan niet leidt tot inspraak of afspraken waarin beide partijen zich kunnen vinden. Hoewel sommige indicatoren wijzen op een financieel gezonde sector, zijn er ook signalen van relatief lage beloningen en beperkte financiële ruimte voor investeringen. Met name kleinere praktijken en zelfstandigen ervaren beperkte financiële ruimte en lijken financieel kwetsbaar. Verder geven aanbieders en de beroepsvereniging aan dat de huidige tarieven onvoldoende aansluiten bij de werkelijke kostenstructuur van logopediepraktijken. De NVLF vindt dat de huidige bekostigingssystematiek onvoldoende ruimte biedt voor innovatie, digitale en hybride zorg, regionale samenwerking en multidisciplinaire afstemming. Duurzame samenwerking vraagt volgens de NVLF om structurele ondersteuning in plaats van tijdelijke projectfinanciering. Zorgverzekeraars herkennen dit beeld slechts gedeeltelijk. Tot slot is het vergroten van de aantrekkelijkheid van het beroep belangrijk om de aanhoudende personeelstekorten terug te dringen en de groeiende zorgvraag beter op te vangen. De instroom houdt onvoldoende gelijke tred met de vraag en de uitstroom wordt mede beïnvloed door arbeidsvoorwaarden, waaronder de hoogte van salaris en het ontbreken van een cao in de eerstelijnszorg. |
Citaten uit marktonderzoek ergotherapie (NZa, 15 september 2026)
|
De ergotherapiesector in Nederland groeit sterk en krijgt een steeds belangrijkere rol binnen de zorg. In 2024 maakten ongeveer 290.000 unieke patiënten gebruik van ergotherapie, 42% meer dan in 2019. De groei is in de ergotherapiesector groter dan in andere paramedische sectoren. Verschillende maatschappelijke ontwikkelingen kunnen hieraan hebben bijgedragen, zoals vergrijzing, een toename van belastbaarheidsvragen en de toenemende complexiteit van zorgvragen. Ook beleidsontwikkelingen die langer zelfstandig thuis wonen stimuleren, de na-effecten van de coronapandemie, een betere onderbouwing van de effectiviteit van ergotherapie en de toegenomen bekendheid van het vakgebied onder huisartsen en andere verwijzers, kunnen de zorgvraag hebben versterkt. De verwachting is dat de zorgvraag de komende jaren verder toeneemt. Het Rijksinstituut voor Volksgezondheid en Milieu (RIVM) (2026) voorspelt voor de periode 2025 – 2040 een stijging van de zorgvraag van circa 20,3%. Tegelijkertijd blijft het aanbod van ergotherapeuten achter bij de groeiende zorgvraag. Ook de arbeidsmarkt vormt een belangrijk knelpunt. Praktijken hebben te maken met langdurig openstaande vacatures, terwijl de instroom vanuit de opleidingen achterblijft. In 2025 kampt 83% van de eerstelijnspraktijken met een wachtlijst en wordt de Treeknorm vaak overschreden, waardoor wachttijden uiteenlopen van enkele weken tot meerdere maanden. De eerstelijns ergotherapie wordt gefinancierd vanuit de basisverzekering, de aanvullende verzekering en particuliere betalingen. De gemiddelde tarieven voor ergotherapie zijn tussen 2019 en 2025 relatief sterk gestegen en namen meer toe dan de inflatie en de samengestelde NZa-prijsindex. Toch ervaren zorgaanbieders de tarieven in de praktijk vaak als onvoldoende. Een belangrijke reden is dat werkzaamheden zoals administratie, multidisciplinair overleg en afstemming met andere zorgverleners niet afzonderlijk kunnen worden gedeclareerd. Zorgverzekeraars herkennen het beeld van ontoereikende tarieven niet en stellen dat dergelijke indirecte werkzaamheden al onderdeel zijn van de tariefstelling. Het is echter niet inzichtelijk in hoeverre deze werkzaamheden daadwerkelijk in de tarieven zijn verdisconteerd. Het contracteerproces verloopt grotendeels digitaal en volgens een gestandaardiseerde werkwijze. Ergotherapiepraktijken ervaren hierdoor weinig ruimte voor onderhandelingen over de contractvoorwaarden. Op basis van de beschikbare informatie is het niet mogelijk om definitieve conclusies te trekken over de financiële gezondheid van de gehele sector. Ergotherapie kan hierin een belangrijke rol spelen, onder meer door het versterken van zelfredzaamheid, preventie, reablement, samenwerking tussen zorg- en welzijnsdomeinen en het voorkomen of uitstellen van zwaardere zorg. Tegelijkertijd wordt de positie van de beroepsgroep beperkt door de versnipperde organisatie van de sector met veel kleine praktijken en een beperkte organisatiegraad. Ergotherapie Nederland vindt de huidige aanspraak en bekostigingssystematiek niet altijd toereikend, onder meer voor indirecte patiëntgebonden werkzaamheden, integrale zorg en bepaalde patiëntgroepen. De bekostigingssystematiek kent een productieprikkel die beperkte ruimte kan bieden voor samenwerking, preventie en andere activiteiten die bijdragen aan Passende Zorg. Volgens Ergotherapie Nederland draagt de ervaren ontoereikendheid van de tarieven mede bij aan de uitstroom van ergotherapeuten naar de tweede lijn. Wachtlijstcentralisatie kan vraag en aanbod beter inzichtelijk maken, maar lost de personeelstekorten niet op. |
Citaten uit marktonderzoek fysiotherapie (NZa, 4 februari 2026 + hier)
|
Kort samengevat concluderen wij dat er op dit moment geen stelselbreed toegankelijkheidsprobleem zichtbaar is, maar de toekomstbestendigheid van de fysiotherapie wel vraagt om gezamenlijke inzet van zorgaanbieders en zorgverzekeraars. Vrijwillige samenwerking komt moeilijk van de grond door uiteenlopende belangen, wat op de (middel)lange termijn risico’s kan opleveren. Hierin ligt de verantwoordelijkheid bij zorgverzekeraars en zorgaanbieders om deze informatie te verzamelen en te delen en bij de NZa om deze te duiden. Wanneer dergelijke gesignaleerde risico’s zich voordoen, zijn de interventiemogelijkheden van de NZa echter beperkt: de zorgplicht is slechts beperkt toepasbaar (doordat een groot deel van de zorg onder de aanvullende verzekering valt), Aanmerkelijke Marktmacht (AMM) is alleen inzetbaar in individuele gevallen en niet bedoeld voor bredere marktproblemen en generieke regels (art. 45 Wmg) zijn alleen mogelijk bij structurele belemmeringen. Tegelijkertijd ervaren zorgaanbieders een zwakke onderhandelingspositie binnen het vrije-tarievenstelsel. Daarbij zijn minimumtarieven verkend als mogelijke oplossingsrichting, maar vormen een zwaar beleidsinstrument dat alleen kan worden ingezet bij aantoonbaar marktfalen, waarvan momenteel geen sprake is. Overheidspartijen, zorgverzekeraars en beroepsvertegenwoordigers zien fysiotherapeuten als een belangrijke schakel tussen curatieve zorg, preventie en het sociaal domein. De huidige verzekerde aanspraak is gefragmenteerd en beperkt, de bekostiging is grotendeels gebaseerd op productie en beloont samenwerking en preventie onvoldoende, en de beroepsgroep kent vaak (nog) een lage organisatiegraad. Hierdoor is de positie van fysiotherapeuten in regionale samenwerkingsverbanden kwetsbaar en is hun betrokkenheid bij integrale zorgpaden niet vanzelfsprekend. De signalen over achterblijvende tarieven, loonontwikkeling en toenemende uitstroom vergroten het risico dat het potentieel van fysiotherapie binnen Passende Zorg in de praktijk onvoldoende kan worden benut. Hoewel vergoede tarieven de afgelopen jaren zijn gestegen, blijven zij achter bij de kostenontwikkeling. Met name sinds 2019 is de inflatie harder gestegen dan de tarieven. Voor de middellange termijn voorziet de NZa risico’s voor de toegankelijkheid van de fysiotherapie. Deze risico’s vragen om keuzes en inzet die verder gaan dan de oplossingen die in het verleden zijn geprobeerd. |
Beschouwing
De rapporten laten zien dat er een forse stijging is van de zorgvraag, resulterend bij logo- en ergotherapie in ontoelaatbare wachttijden met te lang openstaande vacatures. Bij fysiotherapie is de toegankelijkheid nog geborgd, aldaar liggen de grootste zorgen bij tariefontwikkeling en uitstroom. De onderzochte sectoren maken zich overigens allemaal zorgen over een voor hun arbeid niet te krijgen fatsoenlijk tarief. Mede ontstaan door de beperkte ruimte om over contractvoorwaarden te kunnen onderhandelen.
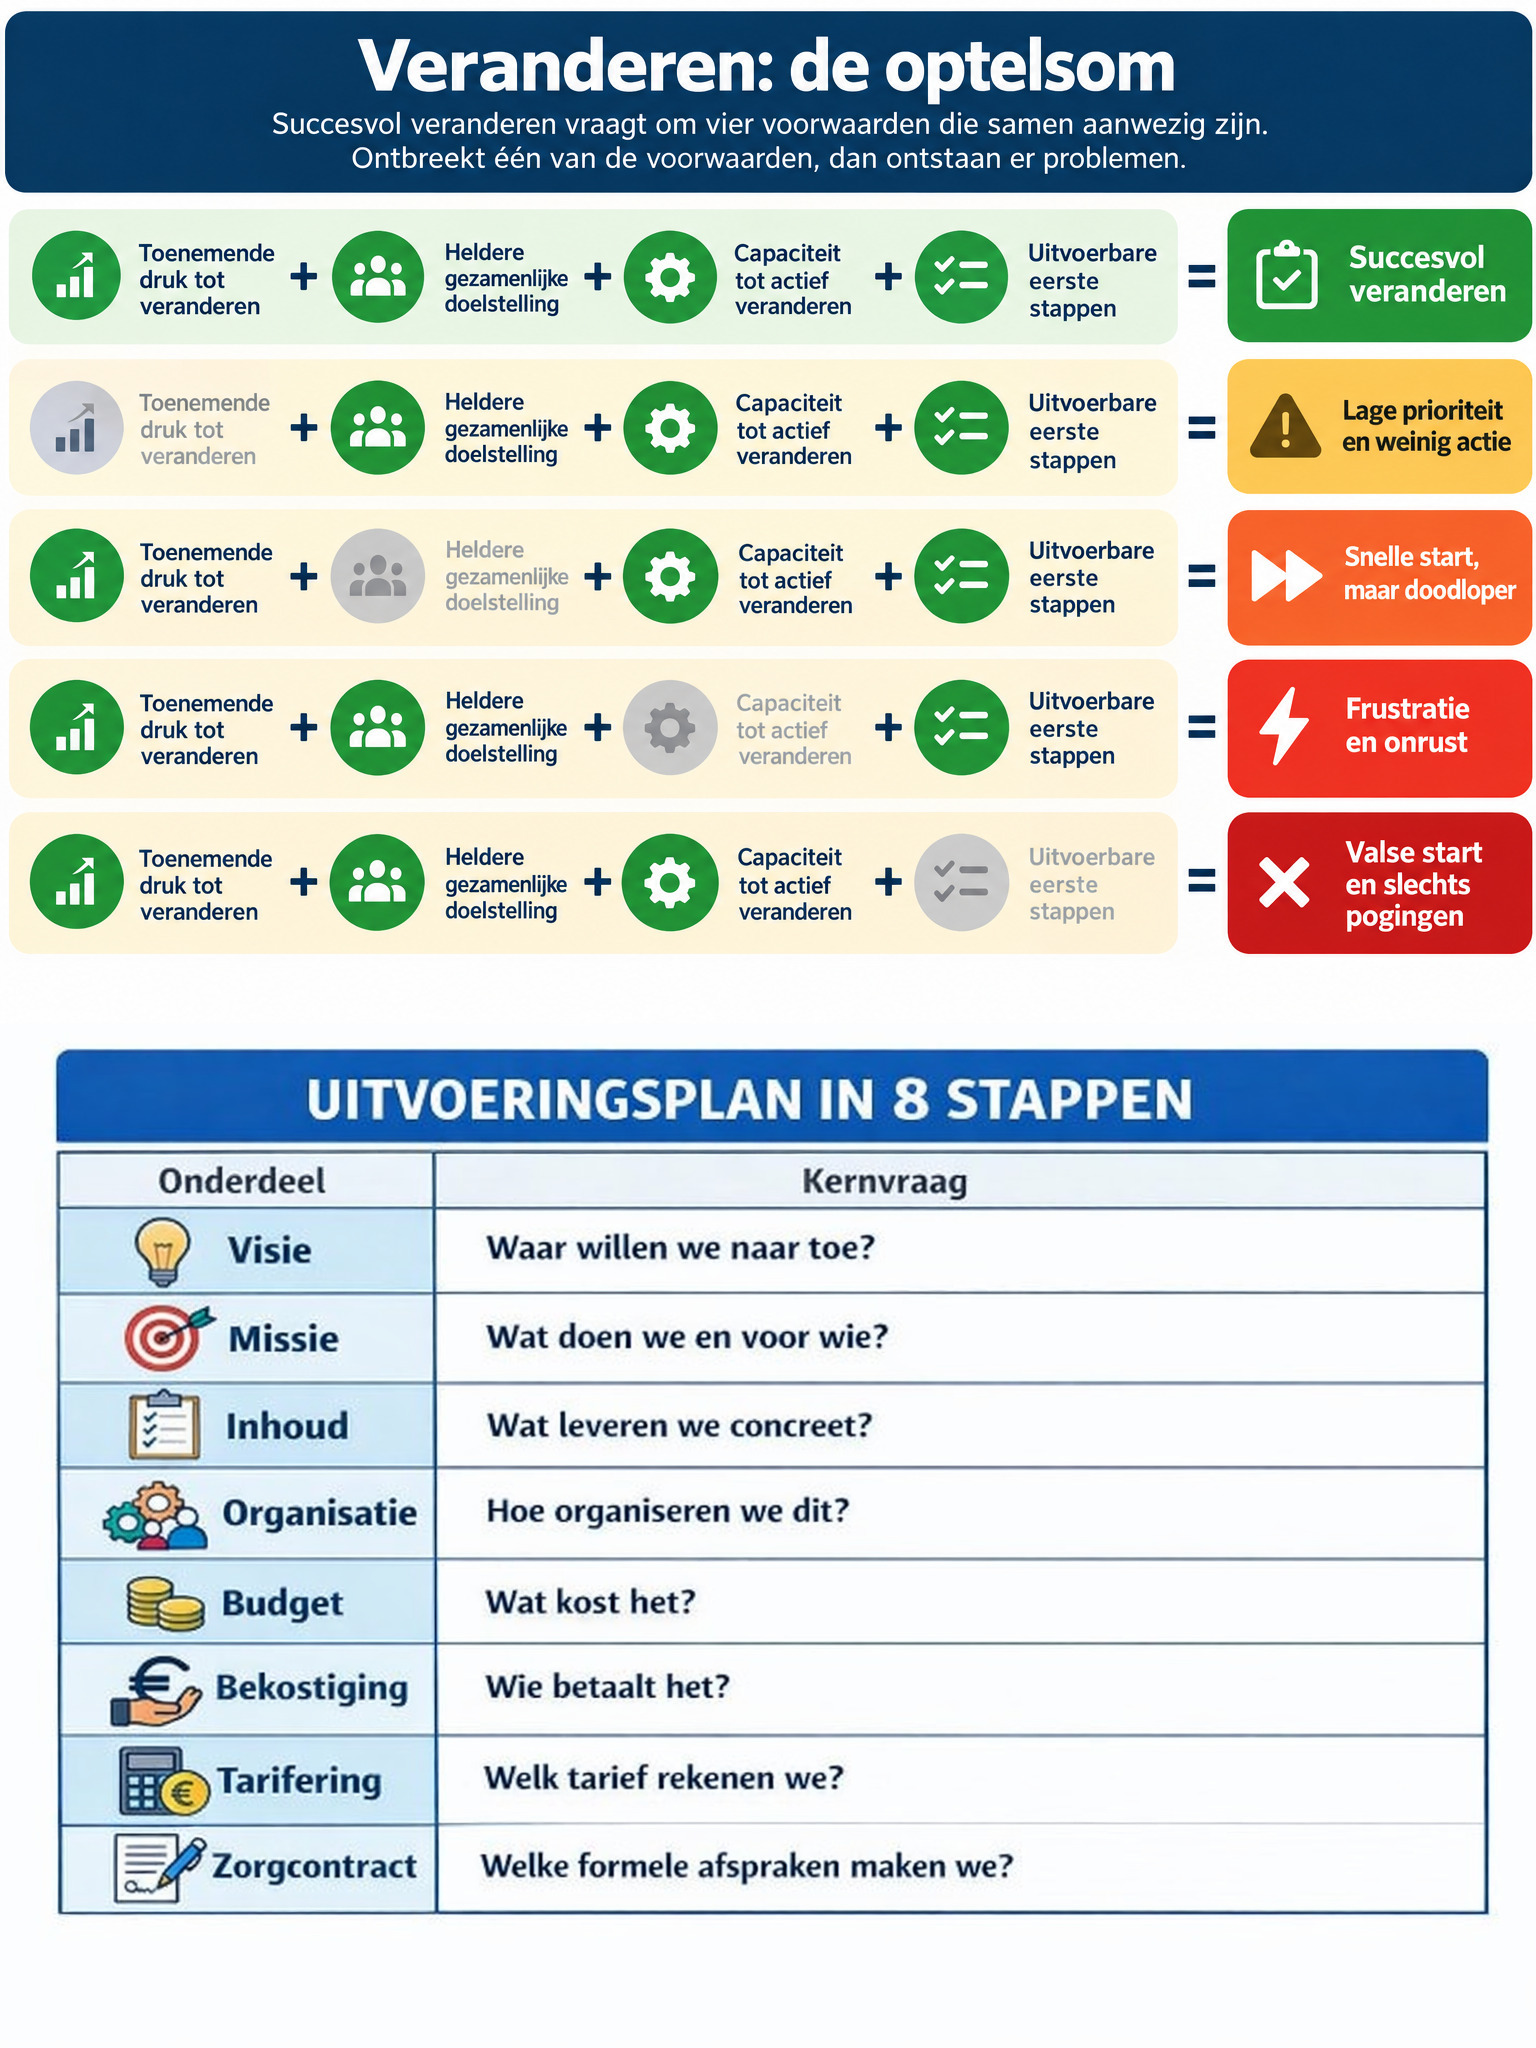
De minister laat weten (hier) dat paramedische zorg een belangrijke rol speelt binnen de beleidsagenda met afspraken in het Aanvullend Zorg- en Welzijnsakkoord (blog/blog + blog) en bij de Visie Versterking Eerstelijnszorg 2030 (blog/hier + hier + hier). Ja, natuurlijk is de paramedische zorg cruciaal binnen de geïntegreerde eerstelijnszorg, zichtbaar bijvoorbeeld bij aanpak van taalontwikkelingsstoornissen en leesachterstand, overgewicht en obesitas, slikproblemen, bewegingsarmoede, houdingscorrectie, actuele aandacht voor valpreventie, reablement en langer thuisblijven, bekkenbodemproblematiek, revalidatie, preventie en optometrie etc. etc. Net als bij de huisartsenzorg, geldt ook voor de paramedische zorg de structuur van het volgen van de 8 stappen van het uitvoeringsplan (zie plaatje verder).
Overzicht kosten van paramedische zorg
Dit overzicht is maar beperkt inzichtelijk te maken. Voor kosten van de paramedische zorg binnen de Zorgverzekeringswet wordt verwezen naar de eigen sector binnen de Zorgcijfersdatabank.
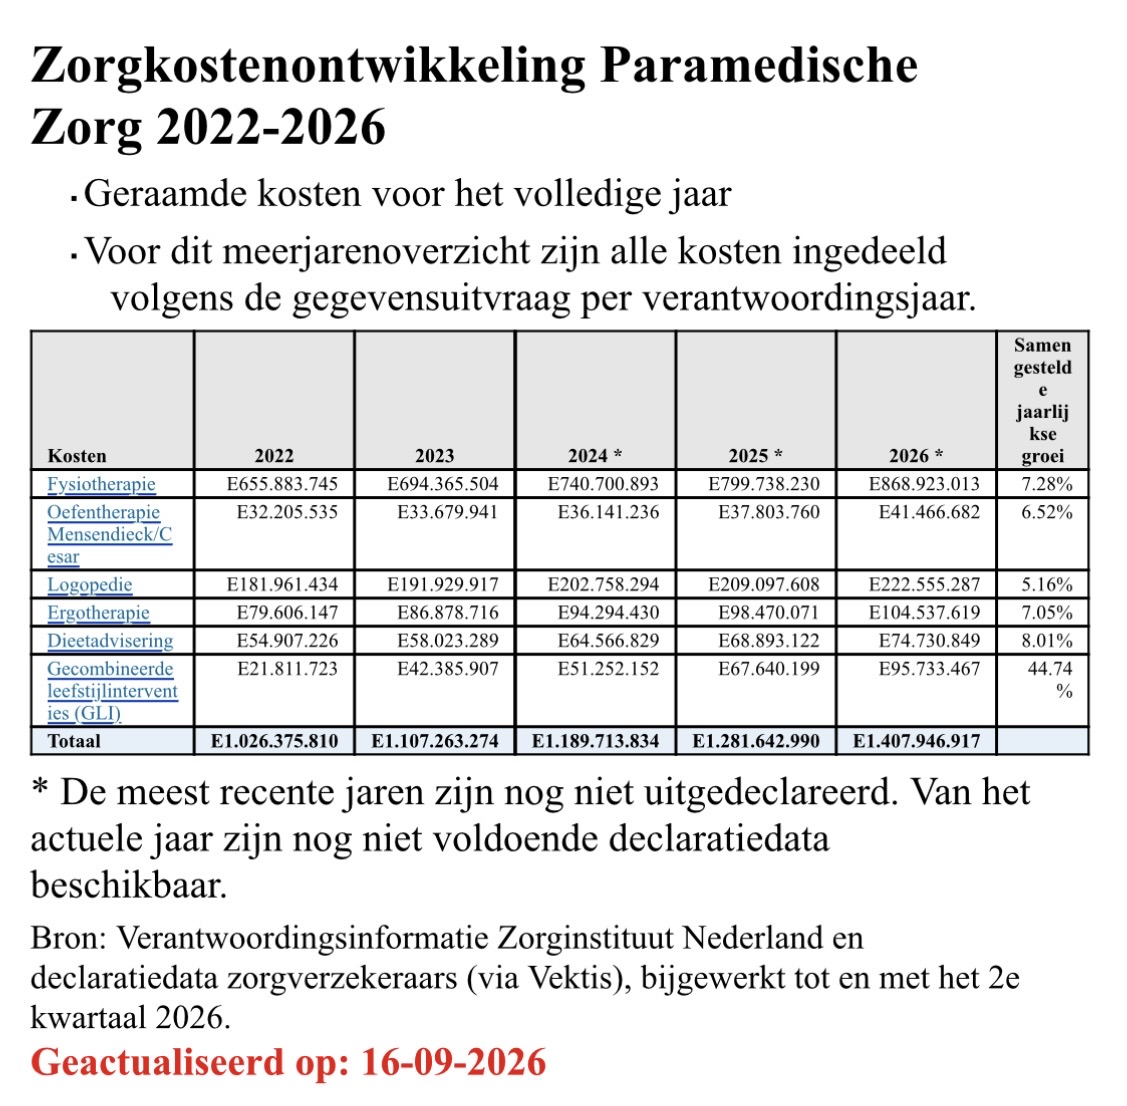
Bovenstaande cijfers zijn de macrokosten (€1,4 miljard verwacht 2026) van gedeclareerde kosten van zorgverleners binnen de basisverzekering van de Zorgverzekeringswet. Daarmee komen niet in beeld de kosten paramedische zorg vallend onder andere stelselwetten en/of de aanvullende verzekering en/of de kosten door burgers zelf gedragen. Net als bij huisartsenzorg komen ook niet in beeld de praktijkkosten die niet zijn te declareren.
Het verschil met huisartsenzorg, voor 100% basisverzekering, is het feit dat de Zorgautoriteit voor ¾ van de omzet van huisartspraktijken maximumtarieven óplegt, daar waar bijvoorbeeld fysiotherapie, deels maar basisverzekering, veelal werken met vrije tarieven. Protest tegen tarieven lopen daarom bij huisartsen via het bestuursrecht (CBb/hier), bij fysiotherapeuten via het civiel recht (uitleg KNGF, 2 juli 2026).
Wordt gekeken naar de omvang van de totale sectorkosten in relatie tot de gehele Rijksbegroting 2027 (Zorgverzekeringswet: €73 miljard, VWS, Tabel 70, pg.176, 15 september 2026), dan zijn de kosten van paramedische zorg op deze begroting ongeveer 1,8% van het totaal. In deze Rijksbegroting 2027 zijn de kosten paramedische zorg voor 2027 begroot op ongeveer €1,3 miljard, hetgeen dus een begrotingsgat lijkt op te leveren van ongeveer -118 mln. ten opzichte van de declaratiekosten van 2026 (€1,4 miljard verwacht 2026).
Als de Zorgautoriteit in 2024 de totale kosten paramedische zorg schat op €2,4 miljard (hier) en de Rijksbegroting 2024(19 september 2023) van de basisverzekering een bedrag meldt van €1,1 miljard, dan is mijn conclusie dat de niet aan de basisverzekering verbonden kosten €1,3 miljard bedragen. Dit zullen grotendeels kosten zijn van paramedische zorg binnen de aanvullende verzekering. Bij het AZWA-document ontbreekt bij vaststelling van IZA-kaders (AZWA, 3 juli 2025, pg.100 en 101) het budgetkader paramedische zorg.
Ontbrekende info over consequenties onvrede en over gevoerde rechtszaken (hier/hier)
Van onvrede bij zorgverleners over tarieven wordt in de marktonderzoeken wel melding gemaakt, maar van duiding van onvrede en info over gevoerde rechtszaken voor een beter tarief is weinig tot niets te lezen. Wel erbuiten: zoals eerst bij logopedie (hier/hier/hier/hier/hier/hier + hier/hier) en later bij fysiotherapie (hier/hier/hier/hier/hier/hier/hier/hier/hier/hier + hier/hier/hier/hier/hier/hier/hier/hier). Wie echter consequenties niet op waarde weegt, blijft onderzoeken. De vervolgstappen in deze juridische processen zijn (in elk geval voor mij) niet duidelijk (hier). Wel zijn er onderhandelingen gestart over een nieuwe CAO Eerstelijns Fysiotherapie (hier/hier). Gelijk aan de CAO in de tweede lijn??
Al in 2020 (Gupta, 12 maart 2020, pg.36 van 93) werd vastgesteld dat bij een normatieve beloning én normatieve productiviteit de berekende kostprijs voor alle paramedische beroepsgroepen ongeveer 11% tot 30% boven de toenmalige werkelijke kostprijs lag.
Een meer centralere aansturing lijkt, nu 6 jaar verder, óók voor de paramedische sector noodzakelijk (blog/blog). Het ministerie heeft immers de regels opgesteld van de wettelijke zorgplicht, de normen voor tijdige toegang tot zorg én van toezicht op een toezichthouder die moet controleren dat zorgverzekeraars hun verplichtingen nakomen.
Paramedisch Platform Nederland (PPN)
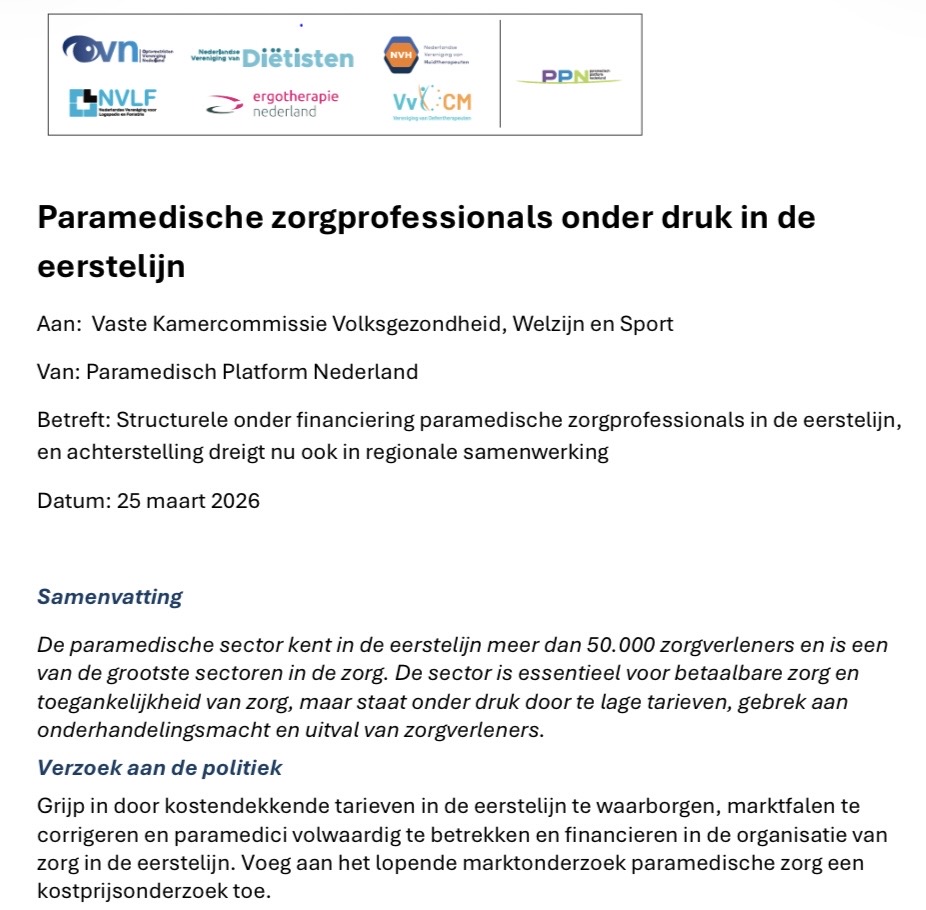
Met oprichting van een platform, het Paramedisch Platform Nederland (PPN), wordt gepoogd door bundeling van kennis en krachten de paramedische zorg beter zichtbaar te maken bij stakeholders. Per 2015 zijn zij een federatie, gevormd door 6 paramedische beroepsverenigingen: Ergotherapie Nederland (Ergotherapeuten) NVD (Diëtisten) NVH(Huidtherapeuten) NVLF (Logopedisten) OVN (Optometristen Vereniging Nederland) VvOCM (Oefentherapeuten Cesar en Mensendieck). Tussen de beide rechtszaken door schreef het platform (hier/hier) twee brieven aan de politiek (minister en vaste Kamercommissie) over de problemen met tarifering (stap 7 in afbeelding 3) van hun zorg (PPN, 10 januari 2023én PPN, 25 maart 2026).
Van de laatste brief is het begin in deze blog gebruikt als eerste afbeelding, direct onder de blogtitel. De Tweede Kamer en het ministerie zijn daarom goed geïnformeerd over de stand van paramedische zaken. Opvallend is het feit dat het KNGF niet op de ledenlijst staat van PPN.
Regionale Eerstelijns Samenwerkingsverbanden (RESV)
Oprichting van een RESV komt voort uit het visiedocument over de eerstelijnszorg (26 januari 2024) binnen de Zorgverzekeringswet. Het versterken van de eerstelijnszorg is daarnaast onderdeel van het laatste bestuurlijke akkoord(AZWA, 3 juli 2025, hoofdstuk D2, pg.63) met nadien informatie over de uitwerking richting RESV (hier, juli 2025). Uiteraard speelt ook de paramedische zorg een belangrijke rol in de geïntegreerde eerstelijnszorg.
Of de bestuurlijke organisatie op schaalniveau van de regio moet gebeuren, heb ik eerder mijn twijfel geuit (blog). Om twee reden. Allereerst vind ik dat de organisatie van zorg daar plaats moet vinden, waar ook het werk gebeurt: de organisatie (stap 4) volgt de inhoud (stap 3), het budget (stap 5) komt voort uit inhoud én organisatie. Ten tweede zijn de professionals op de werkvloer lokaal prima in staat samen te werken, mits erkend en voldoende gefaciliteerd (blog). Deze professional heeft tijd, autonomie, een werkbare praktijkomvang, een netwerk en een fatsoenlijk tarief nodig. De discussie moet niet alleen gaan over passende zorg, maar veel meer over een passend contract (stap 8)! De lokale bereidheid tot samenwerken staat voor mij niet ter discussie daar waar binnen wijkzorg aandacht is voor zorg, welzijn en het sociale domein. Echter het AZWA is doordrenkt met regionaal denken. Met uiteindelijk ook regiobudgettering, regiobekostiging en regioverantwoordelijkheid als onderdelen. Eerder dat heilige geloof in een regionale aansturing ook wel ‘regioreligie’ genoemd (punt 2).
Daarentegen ben ik wel gecharmeerd over een ander item binnen het visiestuk: de hechte wijkverbanden (hier/hier).
De hoofdtaken van een RESV zijn beschreven (hier in Toelichting bij Artikel 1)…
Hoofdtaken RESV
|
Hoofdtaak |
Toelichting |
|
1. Mandatering en vertegenwoordiging van de eerstelijnsdisciplines |
Zorgen dat beroepsgroepen vertegenwoordigers afvaardigen die namens hun achterban afspraken kunnen maken. |
|
2. Regionaal organiseren van capaciteit en toegankelijkheid |
Samen organiseren dat voldoende eerstelijnszorg beschikbaar en bereikbaar is. |
|
3. Zorginhoudelijke afspraken over specifieke patiëntengroepen |
Afspraken maken over wie welke zorg levert en hoe zorgverleners samenwerken rond bepaalde groepen patiënten. |
|
4. Ondersteuning van hechte wijkverbanden |
Samenwerking tussen zorgverleners in wijken helpen organiseren en ondersteunen. |
|
5. Faciliteren en ondersteunen van alle eerstelijnszorgaanbieders |
Gezamenlijke ondersteuning organiseren, zodat zorgverleners hun werk en samenwerking goed kunnen uitvoeren. |
Per 1 januari 2027 wordt de bekostiging van RESV’s en hechte wijkverbanden geregeld via de Zorgverzekeringswet (hier/hier). Met traditioneel de zorgverzekeraars als inkopers. Voor deze inkoop heeft de Zorgautoriteit voor 5 jaar een beleidsregel geschreven (hier). Dit betekent dat bij contractering (stap 8) nog een extra gevoelig item wordt toegevoegd (Ergotherapie NL, 18 september 2026). Het woord “experiment” staat niet voor niets in de titel…
Wat budget betreft, vallen de extra kosten onder het budgettair kader multidisciplinaire zorg. Daarvoor wordt dit kader vanaf 2027 structureel met € 70 miljoen opgehoogd (VWS, 10 november 2025, pg.6).
De hechte wijkverbanden hebben twee taken, in de Visie eerstelijnszorg 2030 weergegeven als “aanspreekbaar zijn om samenwerkingsafspraken te maken” en “gestructureerd ontwikkelingen bespreken en knelpunten verzamelen in de wijk.”
In onderstaand beeld mijn poging tot samenvatting en aanpak. De tekst van veranderen, hier richting een hecht wijkverband in de eerste lijn, is al meer dan 25 jaar oud, maar nu wel in een nieuw jasje gestoken.
Tot slot
Ook in de overheidscorrespondentie over paramedische zorg wordt gesproken over de ambitie van de ‘gezondste generatie ooit’ met versterking van eerstelijnszorg. Een mooie ambitie, waarbinnen goede paramedische zorg ook naadloos past.
In de PPN-brief aan de Vaste Kamercommissie wordt gemeld (pg.3) dat de Zorgautoriteit de kostprijzen buiten beschouwing laat in het marktonderzoek. Met vervolgens de PPN-aanbeveling voor een “aanvullend kostprijsonderzoek door de NZa”.
Mijn advies is om voor de start van een kostenonderzoek goed te beseffen wat dit voor de sector betekent. Als tarieven nu al niet als kostendekkend worden ervaren, dan zijn gelden voor normatieve praktijkvoering, investeringen en innovatiegelden nu ook al onvoldoende aanwezig voor een fatsoenlijke bedrijfsvoering. Het achteraf verzamelen van daadwerkelijke kostendata binnen de sector, zoals gebruikelijk bij kostprijsonderzoek bij de Zorgautoriteit (blog/blog), is dan niet zinloos, maar het zegt niets over wat nodig is voor een goede praktijkvoering, inclusief samenwerking met collega’s en andere eerstelijns zorgverleners.
Relevante eerdere blogs
21.11.2018: Droevige boodschap bij afscheid voorzitter van fysiotherapeuten (Guusje ter Horst)
29.03.2021: Handhaving inkoopplicht zorgverzekeraars moet na 15 jaar nog beginnen (NZa)
14.02.2022: Zorgplicht impliceert juiste inkoop van voldoende zorg (1) (tijdig, wet, ZV, rol IGJ, NZa)
16.02.2022: Zorgplicht impliceert juiste inkoop van voldoende zorg (2) (tijdig, wet, ZV, rol IGJ, NZa)
18.08.2022: Zorgplicht zorgverzekeraars blijft een (te) vaag omschreven begrip (plicht à “samen”)
12.01.2023: Logopedisten zijn het zat en stappen naar rechter voor beter tarief (bodemprocedure)
05.03.2023: Vorderingen logopediepraktijken afgewezen door rechtbank. En nu? (indiv.contract)
27.02.2024: Kanttekeningen bij visie eerstelijnszorg 2030 (historie, regio, GR, AMW, gemeente)
29.10.2024: Een regionaal samenwerkingsverband eerste lijn: wens of noodzaak? (ELZ-RESV)
09.12.2024: Promovendus ziet financiële risico’s doorgeschoven worden naar zorgorganisaties
22.07.2025: Ook in AZWA worden scherpe beleidskeuzes vooruitgeschoven (BO/21 partij/30 pnt.)
28.07.2025: Ondertekenen AZWA in instabiele tijd is een dilemma (1) (financieel/veel contextitems)
16.08.2025: Regel financiering organisatie/infrastructuur eerste lijn via werkvloer (RESV/wijkzorg)
09.09.2025: Ondertekenen AZWA in instabiele tijd is een dilemma (2) (financieel/veel contextitems)
02.01.2026: Niet-gecontracteerde zorg als zondebok van falend zorginkoopbeleid (St.–>CBb